Assurance Vie : La fiscalité durant la vie du souscripteur
L’un des principaux intérêts de l’assurance-vie réside dans son fonctionnement fiscal. Tant que les capitaux restent investis à l’intérieur du contrat, les arbitrages et la valorisation des supports ne déclenchent pas, en principe, d’imposition à l’impôt sur le revenu. La fiscalité intervient principalement lorsque le souscripteur récupère tout ou partie de son épargne à travers un rachat.
La fiscalité applicable dépend alors de plusieurs éléments : la part de gains comprise dans le rachat, l’ancienneté du contrat, la date des versements, le montant des versements réalisés et la situation fiscale du souscripteur.
Dans le vocabulaire assurantiel, les versements que l’ont réalise sur un contrat sont juridiquement appelés des « primes ». Par souci de simplicité, nous utiliserons dans cet article le terme « versements ».
1. Le principe : la fiscalité intervient lors du rachat
Pendant la vie du contrat, une assurance-vie peut générer des intérêts, des plus-values ou d’autres produits. Tant que ces gains restent à l’intérieur de l’enveloppe, ils ne sont en principe pas soumis à l’impôt sur le revenu du seul fait de leur constatation.
Un client peut ainsi vendre une unité de compte ayant réalisé une plus-value et réinvestir le produit sur un autre support à travers un arbitrage, sans que cette opération constitue un rachat.
La fiscalité à l’impôt sur le revenu intervient principalement lorsque de l’argent sort effectivement du contrat à travers un rachat partiel ou total. Cette caractéristique permet au capital et aux gains de continuer à être réinvestis au sein de l’enveloppe sans imposition à l’impôt sur le revenu à chaque opération.
Nous parlons ici de l’impôt sur le revenu. Les prélèvements sociaux ont un traitement différents qui sera expliqué par la suite.
2. Seule la part de gains comprise dans le rachat est imposable
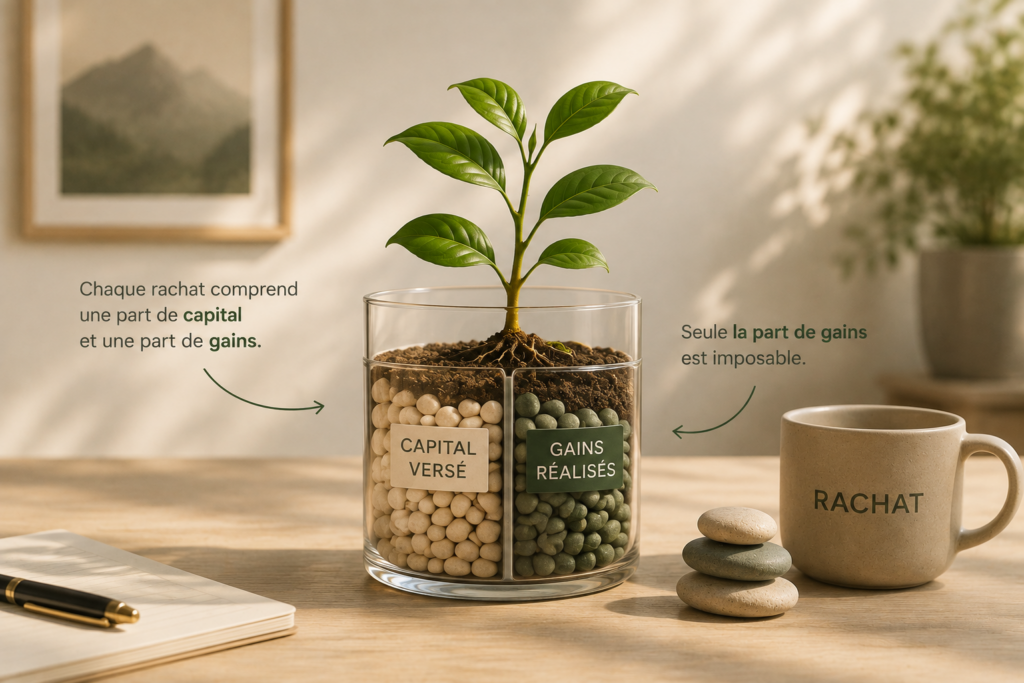
Lorsqu’un client effectue un rachat, la totalité de la somme retirée n’est pas considérée comme un revenu imposable. Chaque rachat est composé d’une fraction correspondant au capital versé + une fraction correspondant aux gains réalisés.
Seule la fraction correspondant aux gains est susceptible d’être soumise à l’impôt.
Exemple
Un client a versé : 100 000 €
Son assurance-vie vaut désormais : 120 000 €
Elle comporte donc : 100 000 € de capital + 20 000 € de gains
Le client souhaite retirer 12 000 €.
Les gains représentent : 20 000 / 120 000 = 16,67 % du contrat
Le rachat de 12 000 € comprend donc approximativement :
10 000 € de capital
2 000 € de gains
La fiscalité portera uniquement sur les 2 000 € de gains.
Pour un rachat partiel, la quote-part de gains peut donc être déterminée simplement :
Gains compris dans le rachat = Montant du rachat × (Plus-value latente / Valeur totale du contrat)
3. Deux fiscalités à distinguer
La fiscalité d’un rachat comporte généralement deux composantes distinctes.
L’impôt sur le revenu
Le taux applicable dépend notamment :
- de l’ancienneté du contrat ;
- de la date des versements ;
- du montant des versements concernés ;
- et éventuellement de l’option du contribuable pour le barème progressif.
Les prélèvements sociaux
Les gains issus d’une assurance-vie restent soumis, en 2026, aux prélèvements sociaux au taux de 17,2 %. Il faut donc toujours distinguer :
Impôt sur le revenu + prélèvements sociaux
Cette distinction est particulièrement importante après 8 ans : l’abattement de 4 600 € ou 9 200 € concerne l’impôt sur le revenu, mais ne supprime pas les prélèvements sociaux.
4. La fiscalité selon la date des versements : avant et après le 27 septembre 2017
La fiscalité applicable aux gains d’une assurance-vie dépend notamment de la date à laquelle les versements ayant généré ces gains ont été réalisés.
La réforme du prélèvement forfaitaire unique a créé une distinction entre les versements réalisés jusqu’au 26 septembre 2017 et ceux réalisés à compter du 27 septembre 2017.
Il est donc important de raisonner selon la date des versements et non uniquement selon la date d’ouverture du contrat. Un même contrat peut comporter simultanément deux compartiments fiscaux.
Versements réalisés jusqu’au 26 septembre 2017
Les gains correspondant aux versements réalisés jusqu’au 26 septembre 2017 restent soumis à l’ancien régime fiscal.
Le contribuable peut, selon les règles applicables, opter pour leur intégration au barème progressif de l’impôt sur le revenu ou pour le prélèvement forfaitaire libératoire (PFL).
Pour les contrats aujourd’hui âgés de plus de 8 ans, les gains issus des versements réalisés jusqu’au 26 septembre 2017 peuvent bénéficier du PFL au taux de 7,5 %.
À ce taux s’ajoutent les prélèvements sociaux applicables.
Versements réalisés à compter du 27 septembre 2017
Pour les gains correspondant aux versements réalisés à compter du 27 septembre 2017, le fonctionnement a été modifié avec l’instauration du prélèvement forfaitaire unique.
Avant 8 ans :
12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux
Après 8 ans, sur la fraction des gains restant imposable après l’abattement :
- 7,5 % pour la fraction éligible au taux réduit ;
- 12,8 % pour la fraction qui n’y est pas éligible, notamment en raison du mécanisme lié au seuil global de 150 000 € de versements.
Le seuil de 150 000 € constitue donc une différence importante avec l’ancien régime : il intervient pour déterminer la fraction des gains issus des versements postérieurs au 27 septembre 2017 pouvant bénéficier du taux réduit de 7,5 % après 8 ans.
5. L’avantage fiscal après 8 ans
L’ancienneté de 8 ans ne rend pas l’assurance-vie exonérée d’impôt.
Elle ouvre principalement droit à :
- un abattement annuel sur les gains retirés ;
- et, pour certains gains, un taux d’impôt sur le revenu réduit à 7,5 %.
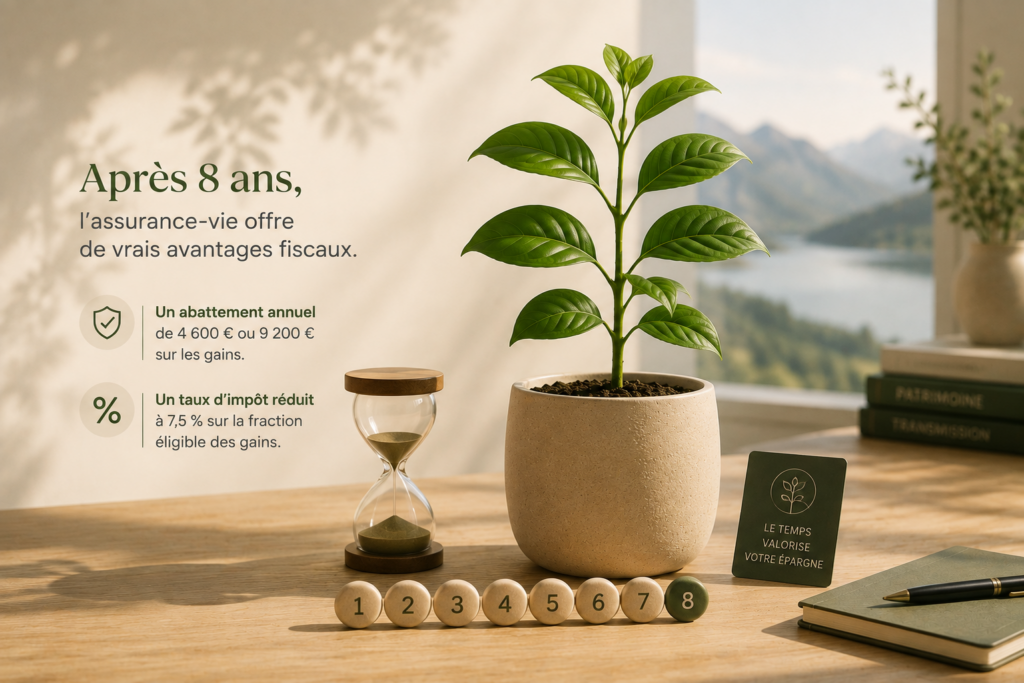
L’abattement annuel : 4 600 € ou 9 200 €
Lorsque le contrat a plus de 8 ans, le contribuable bénéficie chaque année d’un abattement sur les gains compris dans ses rachats. Cet abattement est de 4 600 € pour une personne imposée seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Il s’agit d’un abattement sur les gains et non sur le montant total du rachat.
Exemple
Un célibataire possède une assurance-vie de plus de 8 ans et effectue un rachat de 30 000 € comprenant : 25 000 € de capital + 5 000 € de gains
L’abattement est de 4 600 €.
Il ne reste donc que 5 000 – 4 600 = 400 € de gains soumis à l’impôt sur le revenu.
Les prélèvements sociaux restent toutefois applicables selon leurs propres modalités.
L’abattement est disponible chaque année fiscale et s’applique globalement à l’ensemble des contrats concernés détenus par le contribuable. Posséder plusieurs assurances-vie ne permet donc pas de multiplier les abattements.
Le seuil de 150 000 € de versements
Pour les gains issus des versements réalisés à compter du 27 septembre 2017, le bénéfice du taux réduit d’impôt sur le revenu de 7,5 % après 8 ans dépend notamment d’un seuil de 150 000 € de versements.
Ce seuil porte sur les versements pris en compte sur l’ensemble des contrats concernés détenus par le contribuable.
Tant que ce montant n’excède pas 150 000 €, les gains concernés peuvent bénéficier du taux de 7,5 % après application de l’abattement annuel.
Lorsque le seuil est dépassé, cela ne signifie pas que tous les gains passent automatiquement à 12,8 % : une fraction reste éligible au taux de 7,5 %, tandis que l’autre fraction relève du taux de 12,8 %.
Un contrat peut donc avoir fortement progressé et valoir bien plus de 150 000 € sans perdre le bénéfice intégral du taux réduit, dès lors que le montant des versements retenus pour l’appréciation du seuil ne dépasse pas 150 000 €.
Exemple
Pour simplifier, supposons qu’un client célibataire possède une assurance-vie de plus de 8 ans ; ait réalisé l’ensemble de ses versements après le 27 septembre 2017 ; et ne détienne aucun autre contrat entrant dans l’appréciation du seuil de 150 000 €.
Son contrat vaut 500 000 €, composé de :
400 000 € de versements
100 000 € de gains
Il effectue un rachat de 150 000 €. Les gains représentent 20 % de la valeur du contrat. Le rachat contient donc : 150 000 × 20 % = 30 000 € de gains
Le client bénéficie ensuite de son abattement annuel de 4 600 € :
30 000 – 4 600 = 25 400 € de gains imposables
Les versements s’élevant à 400 000 €, la fraction correspondant au seuil de 150 000 € représente :
150 000 / 400 000 = 37,5 % de gains imposables à 7,5%
Les 25 400 € de gains imposables sont donc ventilés ainsi :
9 525 € à 7,5 % → environ 714 € d’IR
15 875 € à 12,8 % → environ 2 032 € d’IR
Soit environ : 2 746 € d’impôt sur le revenu, hors prélèvements sociaux.
Sur un retrait de 150 000 €, seuls 30 000 € correspondent donc à des gains et, après application de l’abattement, 25 400 € supportent effectivement l’impôt sur le revenu, à des taux différents.
6. Le prélèvement lors du rachat et l’impôt définitif
Lors d’un rachat, l’assureur effectue généralement un prélèvement fiscal sur les gains retirés. Ce prélèvement constitue un acompte et ne correspond pas nécessairement à l’impôt définitif.
Lors de la déclaration annuelle de revenus, l’administration calcule la fiscalité réellement due en tenant notamment compte de l’abattement après 8 ans et du taux applicable. Les sommes déjà prélevées viennent alors en déduction de l’impôt dû et une régularisation est effectuée si nécessaire.
7. L’option pour le barème progressif
Le contribuable peut choisir de soumettre ses gains au barème progressif de l’impôt sur le revenu plutôt qu’aux taux forfaitaires de 7,5 % ou 12,8 %.
Cette option peut être intéressante lorsque sa tranche d’imposition est faible.
Attention cependant : ce choix s’applique globalement aux revenus et plus-values entrant dans le champ du PFU, et pas uniquement au rachat de l’assurance-vie. Il faut donc regarder l’ensemble des revenus du foyer avant de choisir cette option.
8. Les prélèvements sociaux
Les prélèvements sociaux nécessitent une attention particulière, car leur moment de perception dépend de la nature des supports détenus. Pour les produits concernés d’un contrat d’assurance-vie, leur taux est de 17,2 % en 2026.
Sur le fonds en euros, les prélèvements sociaux sont généralement prélevés au fil de l’eau, lors de l’inscription des intérêts au contrat.
Sur les unités de compte, ils sont généralement prélevés lors d’un rachat ou du dénouement du contrat.
Une partie des prélèvements sociaux peut donc avoir déjà été acquittée au moment où le souscripteur réalise un rachat. En pratique, l’assureur calcule et prélève les prélèvements sociaux effectivement dus, en tenant compte de ceux déjà acquittés. Il est donc possible de lui demander une simulation avant le rachat afin d’en connaître précisément le montant.
Pour réaliser une estimation, appliquer 17,2 % aux gains compris dans le rachat permet d’obtenir un ordre de grandeur prudent, mais le montant réellement prélevé pourra être inférieur si des prélèvements sociaux ont déjà été acquittés, notamment sur le fonds en euros.
9. Tableau récapitulatif simplifié
Pour les versements réalisés depuis le 27 septembre 2017 :
| Ancienneté du contrat | Impôt sur le revenu | Prélèvements sociaux | Abattement |
|---|---|---|---|
| Moins de 8 ans | 12,8 % | 17,2 % | Aucun |
| Plus de 8 ans – fraction éligible | 7,5 % | 17,2 % | 4 600 € / 9 200 € |
| Plus de 8 ans – fraction non éligible | 12,8 % | 17,2 % | 4 600 € / 9 200 € |
Ce tableau constitue une simplification pédagogique. Un contrat ancien comprenant plusieurs dates de versement peut nécessiter une ventilation entre différents compartiments fiscaux.
La fiscalité de l’assurance-vie ne doit donc jamais être résumée à un simple taux. Elle résulte de la combinaison entre l’ancienneté du contrat, l’historique des versements, la proportion de gains, les montants investis et la situation fiscale du souscripteur.